股票回购合同经典案例|深圳市中恒汇志投资有限公司、深圳市红塔资产管理有限公司股票回购合同纠纷二审案
【裁判要旨】
1.在资产管理业务引发的纠纷中,如果资产管理人既是以自己名义签署底层资产交易合同的相对方,又在起诉前通过份额受让成为了实际权益人,其当然具备独立起诉的原告资格。相对人不能以背后存在其他实际出资人/委托人为由,否定资产管理人的原告主体资格。
2.从赔偿性违约金的主要功能是赔偿违约方因违约行为给守约方造成的损失这一角度而言,各方针对违约行为约定违约方同时承担依据两种损害赔偿计算方式计算得出的损害赔偿责任不但与约定损害赔偿的功能不相悖,而且还有利于对守约方的损失进行充分赔偿。虽然同时约定多项损害赔偿违约责任,可能会导致累计的损害赔偿总额过分高于守约方因违约行为受到的实际损失额,但原判决已基于降低企业融资成本考虑,对合同到期之后超过年利率24%的部分予以调减。
【案例索引】
《深圳市中恒汇志投资有限公司、深圳市红塔资产管理有限公司股票回购合同纠纷二审案》【(2019)最高法民终1094号】
【基本事实】
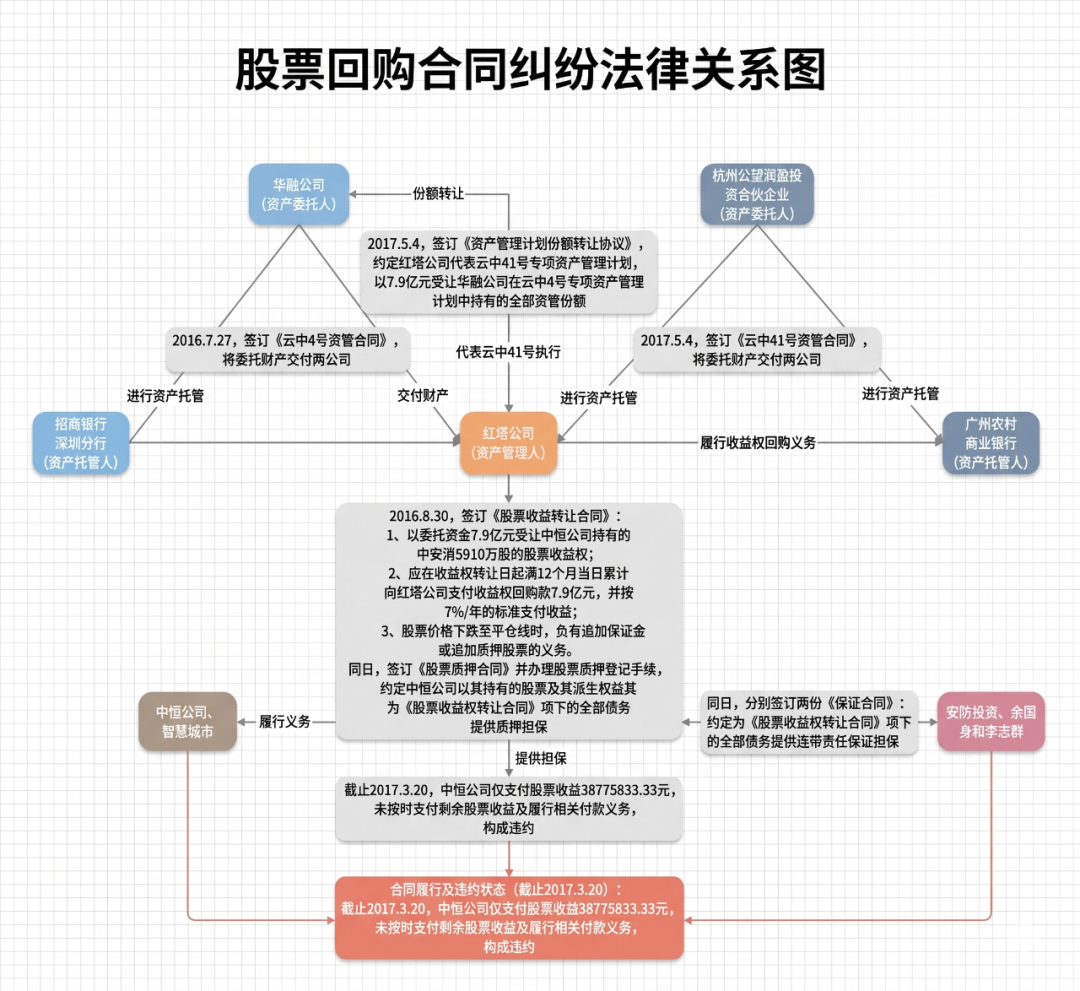
2016年7月27日,华融公司(委托人)、红塔公司(资产管理人)与招商银行深圳分行(资产托管人)签订《云中4号资管合同》进行投资管理与托管。
2016年8月30日,红塔公司以自己名义与中恒公司、智慧城市签订《股票收益权转让合同》。约定红塔公司以7.9亿元受让中恒公司持有的中安消5910万股限售股收益权。该《股票收益权转让合同》第一条明确约定,标的股票收益权包含处置股票取得的收入、派生股票卖出收入及股息红利等。合同约定中恒公司等应于12个月后支付7.9亿元回购款,初始收益率标准为7%/年。同时约定了平仓线及追加保证金或补充质押股票的义务。针对违约责任,合同第十一条等明确约定,若债务人违约,红塔公司有权将收益率提高至13.5%/年,同时按应付未付金额万分之五的标准每日收取违约金,并有权要求提前履行回购义务。同日,红塔公司与中恒公司签订《股票质押合同》以标的股票提供质押担保,并与安防投资、涂国身、李志群签订《保证合同》提供连带责任保证担保。
2016年8月31日,红塔公司依约向中恒公司支付了7.9亿元股票收益权转让价款。2016年11月28日,各方签订《收益权补充合同》,将股票收益率标准调整为8%/年。质押合同及保证合同也依此签订了相应的补充合同。截至2017年3月20日,中恒公司分多次共计向红塔公司支付了38775833.33元。
2017年5月4日,杭州公望润盈投资合伙企业(资产委托人)、红塔公司(资产管理人)及广州农商行(资产托管人)签订了新的《云中41号资管合同》。同日,华融公司与红塔公司签订《资产管理计划份额转让协议》。约定红塔公司代表云中41号资管计划,以7.9亿元受让华融公司持有的云中4号资管计划全部份额。自此,红塔公司成为案涉《股票收益权转让合同》的实际权益人。2017年6月2日,中安消股票收盘价触及约定的平仓线(履约保障比例达到或低于110%)。中恒公司、智慧城市未按约在T+2日内补充质押股票或追加保证金,构成违约。2017年6月7日起,红塔公司按约将股票收益率提高至13.5%/年。2017年6月20日,中恒公司、智慧城市未按约定支付当期股票收益。2017年8月2日,红塔公司发出通知,要求债务人提前支付7.9亿元回购款、股票收益并承担相应违约责任。中恒公司及各担保人至今未按约履行付款或担保义务。2017年8月16日,委托人向红塔公司发出指令函,指令其提起诉讼。2017年8月30日,本案一审正式立案。
【争议焦点】
(一)红塔公司是否具备本案原告诉讼主体资格;
(二)中恒公司是否应向红塔公司支付案涉320197元违约金;
(三)案涉争议是否应由仲裁机构仲裁;
(四)案涉《股票收益权转让合同》是否无效。
【裁判意见】
最高法院认为:
(一)关于红塔公司是否具备本案原告诉讼主体资格的问题。
中恒公司上诉主张案涉合同实际权益人为华融公司,红塔公司与本案没有直接利害关系,不具备本案原告诉讼主体资格。对中恒公司该上诉主张,不予支持。根据已查明事实,2016年7月27日,华融公司、红塔公司、招商银行股份有限公司深圳分行签订案涉《云中4号资管合同》,约定华融公司将委托财产交付资产管理人红塔公司和资产托管人招商银行股份有限公司深圳分行进行投资管理和资产托管。2016年8月30日,红塔公司与中恒公司、智慧城市签订《股票收益权转让合同》,约定以云中资管计划委托资金79000万元受让中恒公司持有的案涉股票的股票收益权。2017年5月4日,杭州公望润盈投资合伙企业(有限合伙)、红塔公司、广州农村商业银行股份有限公司签订《云中41号资管合同》,约定杭州公望润盈投资合伙企业(有限合伙)作为资产委托人,将委托资产交付资产管理人红塔公司和资产托管人广州农村商业银行股份有限公司分别进行投资管理和资产托管。2017年5月4日,华融公司与红塔公司签订《资产管理计划份额转让协议》,约定红塔公司代表红塔资产云中41号专项资产管理计划,以79000万元受让华融公司在云中4号专项资产管理计划中持有的全部资产管理计划份额。由上述合同签订情况看,最早是华融公司通过案涉《云中4号资管合同》,将委托财产交付资产管理人红塔公司和资产托管人招商银行股份有限公司深圳分行进行投资管理和资产托管,从而取得该资产管理计划全部份额。红塔公司具体的投资管理方式则为与中恒公司、智慧城市签订《股票收益权转让合同》,约定以委托资金79000万元受让中恒公司持有的案涉股票的股票收益权。但随后不久,华融公司就与红塔公司签订《资产管理计划份额转让协议》,约定红塔公司代表红塔资产云中41号专项资产管理计划,以79000万元受让华融公司上述全部资管份额。而这里的红塔资产云中41号专项资产管理计划则因杭州公望润盈投资合伙企业(有限合伙)、红塔公司、广州农村商业银行股份有限公司签订《云中41号资管合同》而产生,其中杭州公望润盈投资合伙企业(有限合伙)为资产委托人,红塔公司为资产管理人和广州农村商业银行股份有限公司为资产托管人。也即,从2017年5月4日起,红塔公司已因受让华融公司持有的案涉资产管理计划全部份额,而成为案涉《股票收益权转让合同》的实际权益人。由于本案的一审立案时间为2017年8月30日,晚于红塔公司成为实际权益人的时间,故即便中恒公司关于《股票收益权转让合同》等实际由华融公司借红塔公司的名义于2016年8月30日签订,华融公司当时为实际权益人的事实成立,也因华融公司在本案立案前已将案涉资产管理计划全部份额转让给红塔公司,而不再实质享有案涉款项权益,而受让案涉资产管理计划全部份额的红塔公司也因此成为与本案有利害关系的原告。事实上,《股票收益权转让合同》是由红塔公司以自己名义与中恒公司、智慧城市签订,也即红塔公司本身就是该合同的一方当事人,与该合同有直接利害关系,符合原告的资格要求。而且,该合同第十六条已约定,任何一方均有权向合同履行地有管辖权的人民法院起诉。也即,中恒公司在签订合同时也认可因该合同履行发生纠纷时,红塔公司有权作为原告提起诉讼。
(二)关于中恒公司是否应向红塔公司支付案涉320197元违约金的问题。
中恒公司以重复承担违约金责任为由,不承担案涉320197元违约金责任的上诉主张,不能成立。第一,红塔公司将案涉股票收益率提高至13.5%/年并按照应付未付金额万分之五的标准主张违约金符合合同约定。根据已查明事实,《股票收益权转让合同》第二条约定,在T日的履约保障比例达到或低于110%,则中恒公司等应于T日起2个工作日补充质押相应数量的标的股票或向资管计划划付足额保证金,或提前回购标的股票收益权,使履约保障比例高于110%。否则,红塔公司自T+3日起有权要求中恒公司提前回购全部股票收益权。从合同履行情况看,2017年6月2日,中安消股票收盘价已经达到履约保障比例,而中恒公司、智慧城市截至2017年6月6日都未按约定补充质押相应数量的标的股票或向资管计划划付足额保证金,或提前回购标的股票收益权,已构成违约。对该违约行为,《股票收益权转让合同》第十一条约定,未按期支付本合同项下股票收益权回购款、股票收益、保证金等各类资金的,红塔公司有权选择以下一项或多项措施:(1)债务人未按时足额支付相关款项的,除甲方有权将收益率提高至13.5%/年外,债务人每日应按照应付未付金额万分之五的标准向甲方支付违约金,且应继续履行付款义务。可见,各方当事人在签订合同时,已经明确约定了中恒公司等出现未按期支付约定款项的情形时,红塔公司可以向中恒公司等同时主张将案涉股票收益率提高至13.5%/年和按照应付未付金额万分之五的标准计算损失赔偿额。第二,合同同时约定案涉股票收益率提高至13.5%/年和承担违约金责任,不违反合同法第一百一十四条和合同法解释(二)第二十八条规定。合同法第一百一十四条第一款规定的是约定赔偿,包括赔偿性违约金和约定因违约产生的损失赔偿额的计算方法。第二款规定的是调整违约金的方式,第三款则规定的是迟延履行违约金可以与继续履行违约责任并存。合同法解释(二)第二十八条则是对上述第二款关于调整违约金规定的细化,强调了增加后的违约金数额不得超过实际损失额,增加违约金后,不得另行主张赔偿损失。具体到本案中,虽然中恒公司上诉引用上述关于调整违约金数额的相关条文,主张承担案涉股票收益率提高至13.5%/年这一违约责任足以赔偿红塔公司的实际损失,故不应再承担按照应付未付金额万分之五的标准计算损失赔偿额的违约责任,但是该主张不能成立。根据已查明事实,各方当事人针对可能出现的违约行为,同时约定了提高案涉股票收益率至13.5%/年和按照应付未付金额万分之五的标准计算损失赔偿额两种违约责任表现形式。本质而言,两者都是对因违约产生的损失的约定赔偿。两者相加,就是当事人各方预先估计的损害赔偿总额。从赔偿性违约金的主要功能是赔偿违约方因违约行为给守约方造成的损失这一角度而言,各方针对违约行为约定违约方同时承担依据两种损害赔偿计算方式计算得出的损害赔偿责任不但与约定损害赔偿的功能不相悖,而且还有利于对守约方的损失进行充分赔偿。虽然同时约定多项损害赔偿违约责任,可能会导致累计的损害赔偿总额过分高于守约方因违约行为受到的实际损失额,但原判决已基于降低企业融资成本考虑,对合同到期之后超过年利率24%的部分予以调减。这也与最高人民法院印发的《关于进一步加强金融审判工作的若干意见》中第2条“严格依法规制高利贷,有效降低实体经济的融资成本。金融借款合同的借款人以贷款人同时主张的利息、复利、罚息、违约金和其他费用过高,显著背离实际损失为由,请求对总计超过年利率24%的部分予以调减的,应予支持”表述精神一致。
(三)关于案涉争议是否应由仲裁机构仲裁的问题。
中恒公司以案涉主合同为《云中4号资管合同》,故与该合同有关的争议,应提交华南国际经济贸易仲裁委员会仲裁解决的上诉主张,不能成立。第一,中恒公司并非《云中4号资管合同》的合同一方,不能依据《云中4号资管合同》中约定的仲裁条款主张本案应移送仲裁机构仲裁。根据该合同中“20.2…各方当事人同意,因本合同而产生的或与本合同有关的争议,合同当事人应尽量通过协商、调解途径解决。经友好协商未能解决的,应提交华南国际经济贸易仲裁委员会,根据该会当时有效的仲裁规则进行仲裁…”的约定可知,该仲裁条款针对的是该合同的当事人,而《云中4号资管合同》的合同当事人为华融公司、红塔公司和招商银行股份有限公司深圳分行,并不包括中恒公司。第二,红塔公司提起本案诉讼所依据的合同为《股票收益权转让合同》,而非《云中4号资管合同》。红塔公司基于《云中4号资管合同》取得管理人身份,有权以自己名义对案涉资金进行投资管理。而与中恒公司、智慧城市签订《股票收益权转让合同》则是红塔公司进行投资管理的具体行为表现。前者订立的目的是建立资产管理的法律关系,后者订立的目的则是利用资产投资收益。两者签订主体、合同目的、合同权利义务安排等均不相同,不能等同对待。在红塔公司仅依据《股票收益权转让合同》提起本案诉讼的情形下,为避免审理范围超出红塔公司一审的主张,也不应支持中恒公司依据《云中4号资管合同》中仲裁条款移送本案的上诉主张。第三,中恒公司主张将本案移送仲裁机构仲裁的主张与其签订的《股票收益权转让合同》约定不一致。《股票收益权转让合同》第十六条约定“3、任何一方均有权向合同履行地有管辖权的人民法院起诉。如甲方将其在本合同项下的权利转让的,债务人同意本合同争议的诉讼管辖法院为合同签署地有管辖权的人民法院。6、本合同由各方于2016年8月30日在杭州市上城区签订。”可见,中恒公司在签订该合同时,已认可由该合同引发的争议通过向人民法院起诉而非仲裁机构仲裁的方式解决。
(四)关于案涉《股票收益权转让合同》是否无效的问题。
中恒公司上诉主张,股票收益权因收益存在不确定性而不能单独转让,故案涉《股票收益权转让合同》无效。对其主张,不予支持。案涉《股票收益权转让合同》第一条约定“标的股票的收益权包括但不限于以下各项收益:
(1)自本合同签署之日起,因转让及采用其他任何方式处置标的股票所取得的收入;
(2)自本合同签署之日起,标的股票因送股、公积金转增、拆分股权、配股等而形成的派生股票在任何情形下的卖出收入;
(3)自本合同签署之日起,一方因持有标的股票和派生股票而取得的股息、红利等;…”。可见,双方虽然名义上约定的转让标的是股票收益权,但事实上还包括股票转让的对价,并不限于中恒公司上诉所称的抽象利润分配请求权。故中恒公司以该股票收益权仅为抽象利润分配请求权的上诉主张与案涉《股票收益权转让合同》约定不符,不能作为认定该合同无效的依据。
最后,中恒公司虽然在上诉状中还提出了案涉财务顾问费用应抵扣未付股票收益的主张,但其并未将该主张作为上诉请求提出,而且在2019年4月26日,中恒公司向本院提交的《缓交上诉费申请书》中已经明确表示,对两笔790万元财务顾问费不提出上诉。鉴于本案财务顾问费用涉及案外人华融公司且中恒公司已明确表示不就此提出上诉请求。故不将该主张纳入本案二审审理范围,并相应退还其多交上诉费用。此外,红塔公司在2020年7月3日也向本院提交申请书,主张一审关于利息计算时间存在笔误,要求予以纠正。由于红塔公司所主张的时间修改,将在一审判决基础上增加中恒公司等的利息支出,属于涉及中恒公司等实体权益的事项,在红塔公司未将其作为上诉请求提出的情形下,对该申请,不予支持。
 从违法解除到IPO合规投诉:小红书赴港上市,真的被按下 “暂停键”了吗?
 期货交易亏损后,投资者能否突破“盈亏自负”向期货公司及居间人索赔?
 私募股权投资对赌条款探讨:业绩对赌的常见模式、裁判观点与实务建议