一位长期居住台湾的企业实际控制人突然离世,没有留下遗嘱,却在大陆持有一家公司的绝对控股股权——这不仅是一个家庭的继承问题,更是一场横跨两岸、交织公司治理与婚姻财产制度的复杂法律命题。当“谁来继承”“如何分配”尚未厘清时,公司控制权是否会出现真空?
案情简介
2024年9月,长期居住于台湾地区的张先生突然离世,未留下任何遗嘱安排。至此,一个原本平静的家庭,骤然面临跨区域继承与公司控制权延续的现实问题。张先生父亲早年已去世,母亲目前尚在世。张先生与李女士婚后育有三名子女,分别为21周岁、19周岁和13周岁,均为其法定继承人中的重要成员。
除家庭层面的继承问题外,更为关键的是,张先生生前持有上海某公司80%的股权,系公司的绝对控股股东。因张先生突然离世,不仅关系家庭财产继承,更直接影响公司股权结构及后续经营稳定。
实操秘籍
第一步:优先审查公司章程—是否存在股东资格继承限制

上海王煜律师和刘创律师接受李女士的委托后,第一时间查阅了上海某公司章程,发现并未对股东资格继承设置任何限制性条款,为后续依法办理股权继承及股东资格确认提供了明确的制度空间。
第二步:厘清法律适用—涉台股东继承的“双法体系”
本案的复杂性,核心在于“跨法域”:被继承人系台湾居民且长期居住台湾,公司却设立于大陆。因此,必须拆解为两个层面的法律适用问题:
1.股权的财产属性:动产
财产分为不动产和动产,不动产主要指房产,动产则包括银行存款、保险、股权、股票、基金、车辆等。
据此,本案待继承的上海公司股权属于动产。
2.继承关系:适用台湾地区法律
《中华人民共和国涉外民事关系法律适用法》(简称:《法律适用法》)第三十一条的规定,动产继承适用被继承人死亡时经常居所地法律,即股权继承问题适用台湾地区法律。
3.股东权利义务:适用大陆法律
又根据《法律适用法》第十四条的规定,对于股东权利义务等事项应当适用公司登记地法律。也就是说,对于股权的权利义务、公司章程对于股东权利义务的约定等事项,优先适用公司登记地即中国大陆的相关法律的规定。
又根据《中华人民共和国公司法》相关规定,合法继承人可以继承股东资格,公司章程另有规定除外。也就是说,合法继承人不仅可以继承股权的财产性权益,也可以继承股东资格,享有股东的表决权等完整的股东的权利和义务。
4.大陆地区与台湾地区继承人、应继份对比
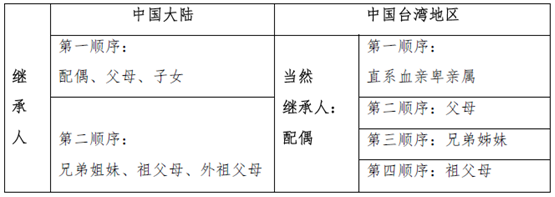
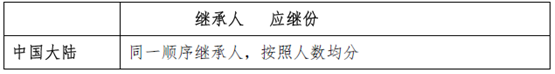
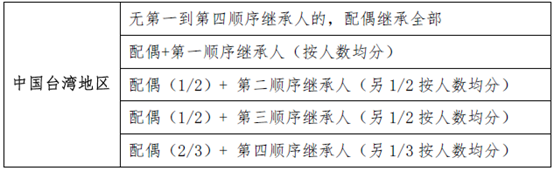
初步结论:根据台湾法律,张先生在大陆公司的股权应由李女士及三个孩子继承,具体以台湾律师出具的法律意见书为准。
第三步:关键难点—夫妻财产关系与遗产范围划分
在继承分配之前,还必须解决一个更基础的问题:张先生在上海公司持有的80%股权,是个人财产,还是夫妻共同财产?这个问题涉及到夫妻财产关系。
1.法律适用:台湾地区法律
根据《法律适用法》第二十四条的规定,夫妻财产关系适用共同经常居所地法律,即台湾地区“民法”。台湾地区“民法”将夫妻财产制分为约定财产制和法定财产制。
2.财产制度:法定财产制
结合本案李女士的反馈以及两位律师的检索,李女士和张先生适用法定财产制。
根据台湾地区“民法”第1017条,夫妻财产分为婚前财产与婚后财产,由夫妻各自所有,不能证明为婚前或者婚后财产的,推定为婚后财产,不能证明为夫或妻单独所有的财产,推定为夫妻共有财产。
法定财产制度下夫妻各自名下的财产,除非夫妻另有约定共有或依法定程序更改认定,皆认定为个人财产,夫妻各自对各自的债务负有清偿责任。在法定财产制中,夫妻各自管理、使用、收益、处分自己的财产,对于各自婚后取得的财产仅有向对方报告的义务。
3.死亡触发的关键机制:剩余财产差额分配请求权
根据台湾地区“民法”第1030-1条,法定财产制关系消灭时,即在夫妻一方死亡、离婚、婚姻无效、婚姻撤销、婚姻关系被视为消灭或改用其他财产制等情况下,需将双方剩余财产相减之后产生的差额,平均分配,即“夫妻剩余财产差额分配请求权”,婚后共同财产减去婚姻关系存续期间所负担的债务之外的财产若有剩余,再扣减无偿取得的婚后财产或慰抚金,如双方剩余财产存在差额应当平均分配。
4.防止财产转移:五年追溯规则
根据台湾地区“民法”第1030-3条,夫或妻为减少他方对于剩余财产之分配,而于法定财产制关系消灭前五年内处分其婚后财产者,应将该财产追加计算,视为现存之婚后财产。但为履行道德上义务所为之相当赠与,不在此限。
初步结论:根据台湾法律,上海公司股权属于法定财产制下的夫妻财产,是否为夫妻共有财产,是否涉及剩余财产配偶请求分配额度、是否存在被继承人死亡前五年内减损财产的情况,需要以台湾地区律师出具的法律意见书为准。
第四步:涉台大陆公司股权变更登记流程
结合大陆地区工商变更登记的要求,材料清单如下:
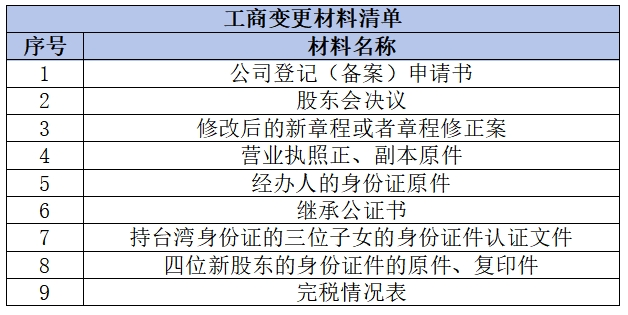
其中需要注意的是:
第一,继承公证书是大陆地区公证处出具,但大陆地区公证处出具该份继承公证书的前提是台湾地区律师对以上法律适用问题出具法律意见书。
第二,所有需要未成年人签字的地方,均由监护人签字,签未成年人的名字,括号内写“母亲代签”四个字。
第三,完成个税和印花税申报还需一套流程和材料,具体如下:
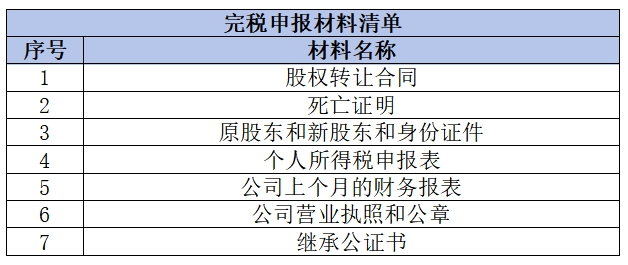 最后,在两位律师的协助下,李女士和三位子女顺利完成股权继承并成为上海公司的新股东,同时由李女士实际经营管理上海公司。
结语
本案系典型的涉台继承与大陆公司股权交织案件,应遵循“先析产、后继承、再确认股东资格”的处理路径。股权作为动产,其继承人范围及份额适用台湾地区法律,而股东资格取得及权利义务适用中国大陆法律。在继承前,需优先厘清夫妻财产关系,确定股权进入遗产的范围。最终,在两地法律衔接基础上,完成股权继承与公司治理结构的平稳过渡,兼顾继承权益保障与公司控制权稳定。
 股东失和、公司失控、公章被扣:王煜律师处理公司治理纠纷的十大实战案例
 股权代持不是小事:隐名持股的风险与处理路径
 公司陷入僵局,股东如何破局?
 控股股东滥用权利时,中小股东能否同时主张股权回购与损害赔偿?