一、通过财务“洗大澡”的方式“操控”目标公司业绩
笔者从业内人士处了解到,一般投资方与业绩补偿义务人均认可独立第三方审计机构就业绩是否完成出具的专项审核报告,并以此为依据结合投资协议中约定的计算公式,确定业绩补偿义务人是否需要进行业绩补偿及补偿的金额。
2019年闹的沸沸扬扬的上市公司东方精工与控股子公司普莱德“财务分歧”之战,就将业绩对赌的争议焦点聚焦在审计问题上,子公司普莱德管理层甚至直接召开“业绩‘被亏损’,管理怎背锅”为主题的新闻发布会,“控诉”母公司东方精工出具的业绩快报与事实不符,管理层不应“背锅”子公司普莱德“被亏损”的问题[iii]。这出上市公司与其子公司关乎巨额业绩补偿的“罗生门”让大家对审计问题本身更加关注。
如前文所述,在高额业绩补偿的诱惑或者压力下,投资人或者业绩补偿义务人可能会财务舞弊,简单粗暴的手段是直接财务造假如伪造财务数据,更为复杂的手段是采用财务“洗大澡”的方式即把未来期间的费用提前到本年度确认,将净利润向巨额亏损的方向操纵,进而操纵目标公司的业绩对赌结果。下文笔者将以目标公司应收账款计提的角度切入,向大家展示实践中可能“调控”业绩的操作手法。
应收账款属于资产类科目,应收账款计提体现为资产减值损失。此外,要厘清资产减值损失对于净利润的影响,我们需要首先理解几个会计上的公式:
①净利润=利润总额-所得税费用
②利润总额=营业利润+营业外收入-营业外支出
③营业利润=营业收入-营业成本-营业税金及附加-营业费用-管理费用-财务费用-资产减值损失+公允价值变动收益(或减变动损失)+投资收益(或减投资损失)
由以上公式可得:资产减值损失与净利润成负相关,即资产减值损失金额越高,则净利润金额越低。
笔者关注到一个案例,收购方指定审计机构出具的审计报告就在应收账款的计提上存在“猫腻”。目标公司在前两年均完成了对赌业绩,但在第三年却显示巨额亏损,从合并利润表来看第三年对应收账款进行了高额计提损失进而导致资产减值损失巨大,而资产减值损失直接影响了当年的净利润数额,导致第三年目标公司未能完成业绩承诺。
应收账款的计提比例属于会计政策的范畴。虽然根据会计准则的要求,公司应制定相应的应收账款和其他应收款坏账准备计提会计政策。但是实践中投资人及目标公司可能均未制定相关的会计政策,同时,会计准则对应收账款坏账准备计提到底采取何种比例也未明确规定,上述状况下就留下了可操作的空间。
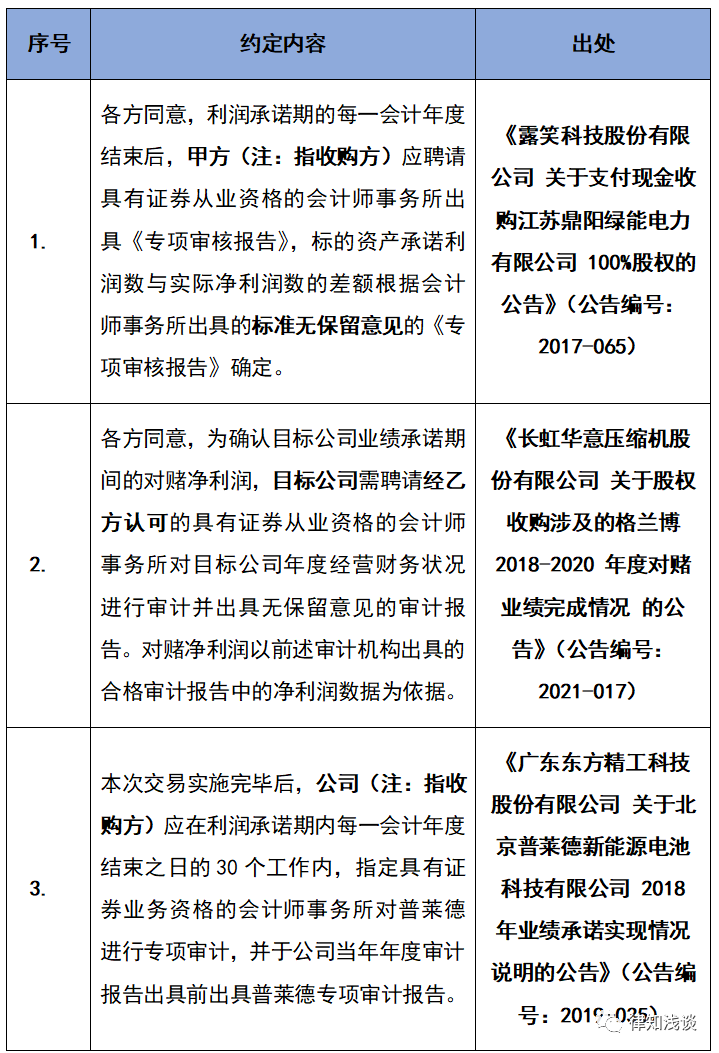
二、关于公开的业绩对赌条款中涉及“审计”问题约定的梳理
2.引发的思考
2.1关注焦点1:审计机构的委托权归属
2.3关注焦点3:审计失败的法律后果
三、关于业绩对赌中审计条款设置的粗浅建议
实践中,收购方完成股权收购后基于对原有经营管理团队的信任以及业绩对赌条款的存在,一般会约定继续由原经营管理团队负责目标公司的经营并对目标公司的业绩负责,这种模式下有些收购方甚至无法接触到目标公司的财务数据,如收购方还不能确保审计机构的“委托权”,很大程度上会催生业绩补偿义务人为了避免进行业绩补偿,铤而走险引发财务舞弊。
如前所述,如目标公司不配合审计或因其他原因导致“审计失败”,则收购方可能面临无法确定是否应当进行业绩补偿及业绩补偿的数额的局面。此时,如各方在收购协议中明确如“审计失败”的视为目标公司未完成业绩,并明确在此种情况下业绩补偿的具体金额就能最大程度上保障收购方的利益。笔者在撰写本文时与业内人士沟通就发现目前有很多私募股权投资基金的法务在审核条款时会要求加上此条保障投资人的利益。
笔者梳理公开的业绩对赌条款中的“审计”条款设置时发现,收购方一般作为交易的强势一方,大多要求对审计机构的“委托权”,而鲜少看到业绩补偿义务人在条款中争取对相关审计结果有异议权。如果出现笔者办理案件那样的情况,业绩补偿义务人就处于十分不利的地位,可能因为一个会计政策的变更,承担高额的业绩补偿义务。
诉讼或仲裁过程中,法庭或仲裁庭一般按照证据规则仅仅对审计机构及审计报告的真实性、合法性和关联性进行审查,法庭或仲裁庭作为非专业人士,对于审计内容无法作出实质的判断;如发现“审计内容”出现异常,业绩补偿义务人可委托专业的审计机构在诉讼中发表专业意见,在司法实践中被采纳的概率较大。
[ii]黄琪:《对赌协议诱发的财务舞弊研究——以H公司为例》
[iii]来源于《华夏时报》,发布时间为2019年5月8日
【专业篇】
【人文篇】
 股东失和、公司失控、公章被扣:王煜律师处理公司治理纠纷的十大实战案例
 股权代持不是小事:隐名持股的风险与处理路径
 公司陷入僵局,股东如何破局?
 控股股东滥用权利时,中小股东能否同时主张股权回购与损害赔偿?